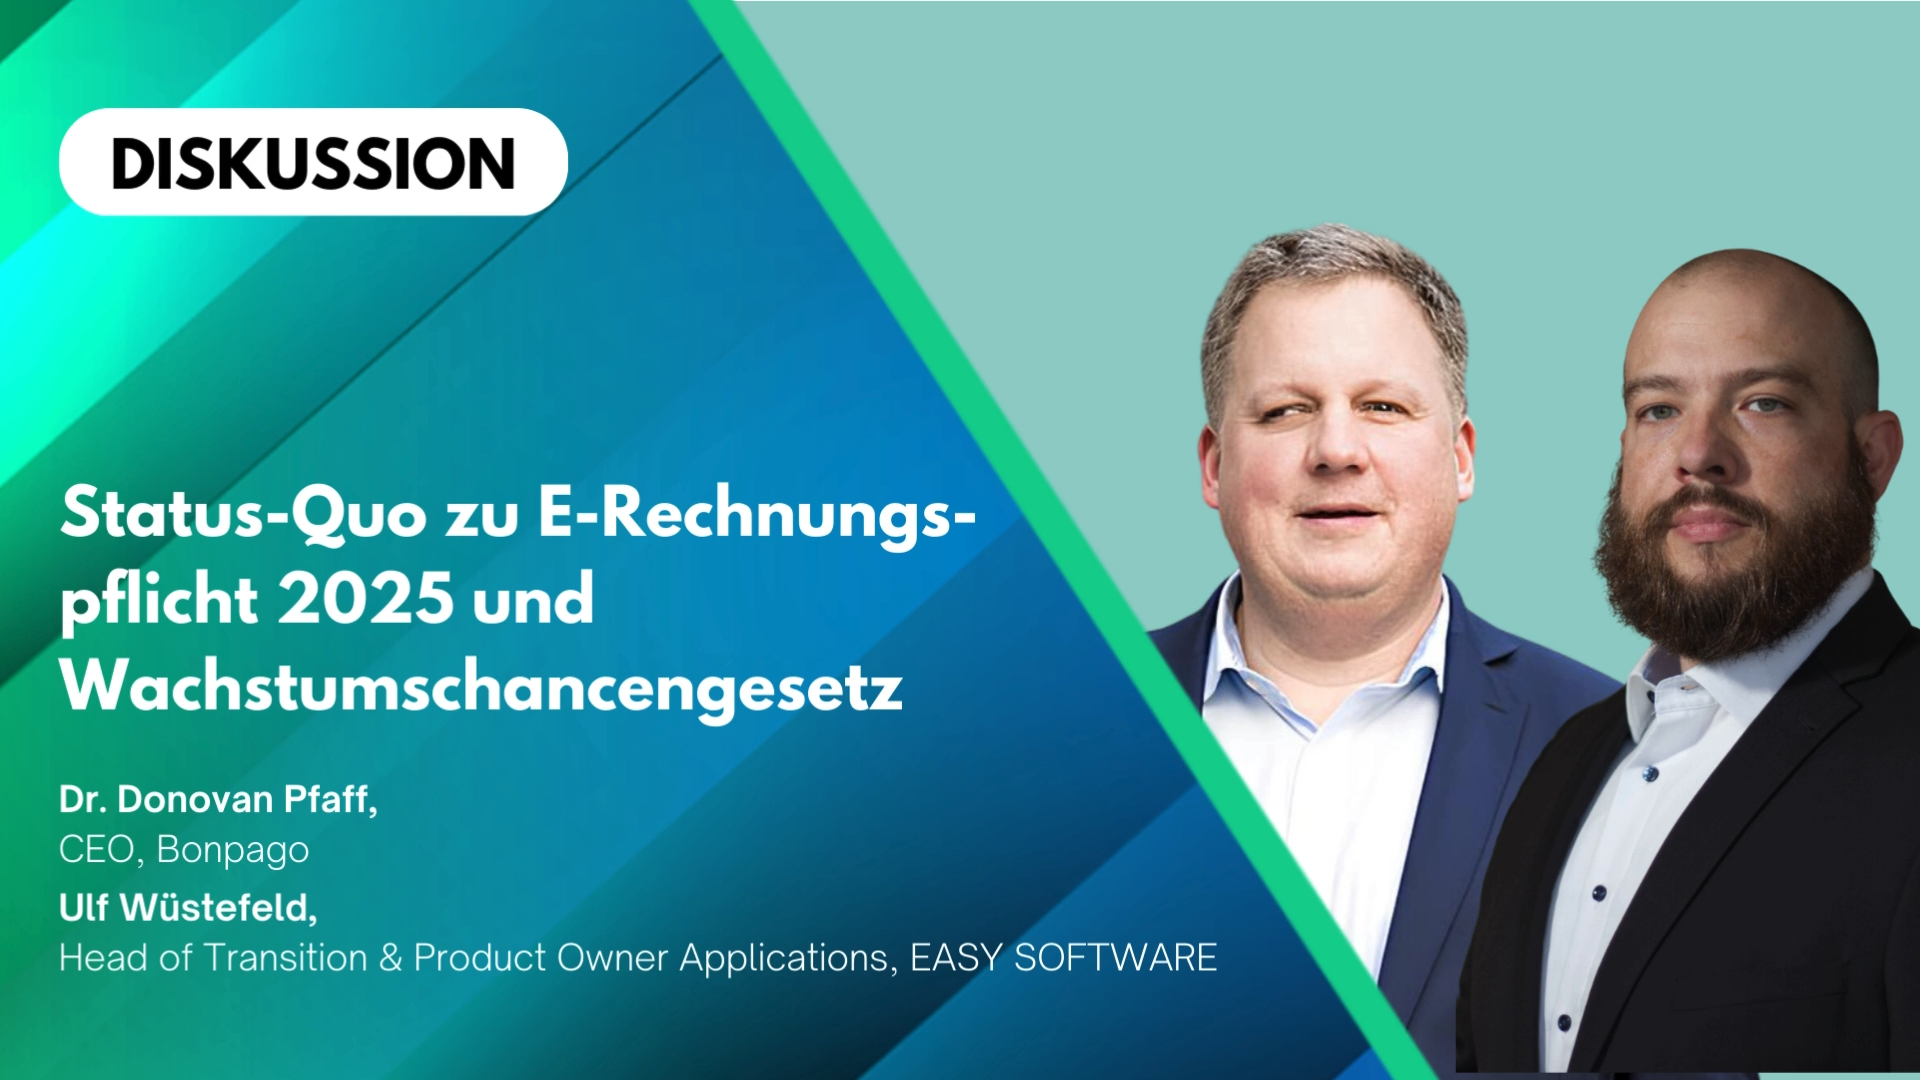
Status-Quo zu E-Rechnungspflicht 2025 & Wachstumschancengesetz

Status-Quo zu E-Rechnungspflicht 2025 & Wachstumschancengesetz
Mitschnitt-Länge: 30 Minuten
Mitschrift verfügbar
Ein Praxisfall aus Skandinavien zeigt, wie zentrale Plattformen und Nummernsysteme automatisierte E-Rechnungsprozesse ermöglichen.

Im Mittelpunkt der Panel-Diskussion steht der Umgang mit der E-Rechnungspflicht ab 2025 und die damit verbundenen Herausforderungen für Unternehmen. Die Gesprächspartner beleuchten, wie Unternehmen den Einstieg in die Digitalisierung ihrer Rechnungsprozesse gestalten können, auch wenn Ressourcen oder Know-how begrenzt sind. Im Dialog werden unterschiedliche Herangehensweisen diskutiert: Während ein schrittweises Vorgehen als notwendig beschrieben wird, betonen die Teilnehmenden zugleich die Bedeutung eines klaren Zielbilds und der frühzeitigen Einbindung aller relevanten Beteiligten. Die Diskussion greift zudem auf, wie sich Planung und Kommunikation auf die Akzeptanz und Umsetzung digitaler Prozesse auswirken.

Konkret wird hervorgehoben, dass der größte Fehler darin liegt, gar nicht mit der Digitalisierung zu beginnen, selbst wenn zunächst nur Teilprozesse umgesetzt werden können. Die E-Rechnung wird als fiskalisches Dokument verstanden, das nicht mit zusätzlichen fachlichen Prüfungen oder Daten überladen werden sollte. Ein Praxisbeispiel aus Skandinavien zeigt, wie zentrale Plattformen und eindeutige Nummernsysteme automatisierte Rechnungsprozesse ermöglichen. Die Gesprächspartner empfehlen Datensparsamkeit bei Rechnungsdaten und raten dazu, zusätzliche Informationen unabhängig von der Rechnung auszutauschen. Auch für seltene Geschäftsvorfälle sollen standardisierte Prozesse und klare Zuständigkeiten geschaffen werden. Abschließend wird betont, dass der Erfolg digitaler Projekte maßgeblich davon abhängt, Mitarbeitende aktiv einzubinden und das Zusammenspiel zwischen Mensch und Maschine sowie offene Schnittstellen als technisches Fundament zu gestalten.
Der größte Fehler ist, überhaupt nicht anzufangen. Auch wenn nicht der komplette Prozess gestemmt werden kann, sollte man zumindest irgendwo beginnen und Schritt für Schritt vorgehen.

Man braucht ein großes Bild, wo man hin will, und sollte alle Beteiligten an einen Tisch holen, um die digitalen Prozesse zu sammeln und den Weg aufzuzeigen.

Zum 'einfach mal machen' gehört für mich auch, sich grundlegende Gedanken zu machen, wo das Unternehmen hin will und wie die Mitarbeitenden mitgenommen werden können.

Wir empfehlen, die Rechnung für das zu nutzen, wofür sie gedacht ist: als fiskalisches Dokument, das steuerliche Anforderungen erfüllen und bezahlt werden muss. Sie sollte nicht mit zusätzlichen Daten überfrachtet werden.

Wie bei jedem Change ist es das Wichtigste, die Mitarbeitenden mitzunehmen, denn sie sind diejenigen, die für eine Lösung begeistert sein können oder im schlimmsten Fall das Unternehmen verlassen.

  • Der größte Fehler bei der Digitalisierung von Rechnungsprozessen ist, gar nicht zu beginnen; auch kleine Schritte sind notwendig, um nicht den Anschluss zu verlieren.
  • Ein klar definiertes Zielbild und die Einbindung aller relevanten Beteiligten sind entscheidend, um digitale Prozesse erfolgreich zu gestalten und die richtigen Komponenten auszuwählen.
  • Planung gehört zum Vorgehen dazu: Führungskräfte müssen sich frühzeitig Gedanken machen, wie sie Mitarbeitende in die Digitalisierung einbinden und deren Ängste adressieren.
  • Die E-Rechnung ist in erster Linie ein fiskalisches Dokument und sollte nicht mit zusätzlichen fachlichen Prüfungen und Daten überladen werden.
  • Datensparsamkeit bei Rechnungsdaten erleichtert die Digitalisierung und reduziert die Komplexität; zusätzliche Informationen können unabhängig von der Rechnung ausgetauscht werden.
  • Auch für seltene oder einmalige Geschäftsvorfälle sollten standardisierte Prozesse und klare Zuständigkeiten geschaffen werden, um Effizienz zu gewährleisten.
  • Beispiele aus anderen Ländern zeigen, dass automatisierte Rechnungsprozesse durch zentrale Plattformen und eindeutige Nummernsysteme effizient funktionieren können.
  • Die Digitalisierung von Rechnungen wird von Nutzenden bevorzugt, da digitale Belege praktischer sind als Papierbelege.
  • Für den Erfolg digitaler Projekte ist es entscheidend, die Mitarbeitenden aktiv in den Veränderungsprozess einzubinden, da sie maßgeblich zur Umsetzung beitragen.
  • Ein Zusammenspiel zwischen Mensch und Maschine sowie offene Schnittstellen und ein solides technisches Fundament sind essenziell für nachhaltigen Projekterfolg.

Die Einführung der E-Rechnungspflicht verschärft einen grundlegenden Zielkonflikt in der Digitalisierung von Finanzprozessen: Zwischen dem Druck, regulatorische Anforderungen effizient zu erfüllen, und der Chance, daraus eine nachhaltige Transformation der Unternehmensprozesse zu gestalten, entsteht ein Spannungsfeld. Unternehmen stehen vor der Herausforderung, nicht nur technische Lösungen zu implementieren, sondern auch kulturelle und strukturelle Barrieren zu überwinden. Ein blinder Fleck liegt häufig darin, Digitalisierung als reines IT-Projekt zu betrachten und dabei die notwendige Prozessanalyse und die Einbindung aller relevanten Akteure zu vernachlässigen. Die Diskussion macht deutlich, dass der größte Fehler darin besteht, aus Angst vor Komplexität oder Ressourcenmangel gar nicht erst zu beginnen. Gleichzeitig reicht es nicht, Digitalisierung als Stückwerk zu betreiben: Ohne ein klares Zielbild und die Abstimmung aller Beteiligten drohen Fehlentwicklungen, die später zu Mehraufwand und Frustration führen. Die eigentliche Transformation gelingt nur, wenn Verantwortlichkeiten geklärt, Mitarbeitende eingebunden und die Prozesse ganzheitlich betrachtet werden.

Handlungsleitend ist das Prinzip, Digitalisierung als kontinuierlichen, teamorientierten Veränderungsprozess zu begreifen. Die Empfehlung, mit kleinen Schritten zu starten, aber das große Bild nicht aus den Augen zu verlieren, adressiert die operative Praxis ebenso wie die strategische Steuerung. Ein konkreter Praxisbeleg ist die Forderung nach Datensparsamkeit: Rechnungen sollen als fiskalische Dokumente genutzt und nicht mit fachfremden Informationen überfrachtet werden, um Komplexität und Implementierungsaufwand zu reduzieren. Die Einbindung der Mitarbeitenden wird als kritischer Erfolgsfaktor hervorgehoben, da sie über die Akzeptanz und Wirksamkeit der neuen Prozesse entscheiden. Die Diskussion verschiebt damit die Perspektive von einer rein technischen Umsetzung hin zu einer organisationsweiten Veränderung, in der Kommunikation, klare Zuständigkeiten und offene Schnittstellen zwischen Mensch und System den nachhaltigen Erfolg bestimmen. Für die Zielgruppe bedeutet das: E-Rechnungspflicht ist nicht nur Compliance, sondern ein Hebel für Prozessoptimierung und kulturellen Wandel.

Der Zugriff auf das Video umfasst eine textuelle Aufarbeitung, die bereits mit einem Freemium-Account zugänglich ist.

Jetzt direkten Zugang freischalten!

Registriere Dich für einen Freemium-Zugang für die Shift/Finance Plattform und erhalte direkten Zugang zum Mitschnitt und der Dokumentation.

Darüber hinaus bietet der Freemium-Account folgendes:
  • Zugang zu allen Freemium-Inhalten der Mediathek
  • Drei Credits für Freischaltung von Premium-Inhalten
  • Monatlicher Content-Newsletter mit redaktionell freigeschalteten Premium-Inhalten
  • Zugang zu geschlossener Linkedin-Gruppe
  • Besondere Plattform-Angebote
  • Kostenlos für immer!

Jetzt registieren & Zugang erhalten: